Guide rapide pour calculer le prix de rachat d’une entreprise en LBO ou M&A
Quand on parle de prix de rachat d’une entreprise dans une opération de LBO ou de M&A, la question revient souvent: « OK, mais concrètement, on le calcule comment dans un modèle Excel ? ». La logique est plus simple qu’elle n’en a l’air, à condition de bien distinguer trois niveaux: la valeur d’entreprise (VE), la valeur des capitaux propres (equity value), puis le prix par action.
Dans ce guide, on déroule le calcul comme dans un modèle financier LBO, avec un cas où la société cible est cotée, et où la transaction est supposée se finaliser le 31 décembre 2025.
1- Dans un modèle financier LBO, la feuille « Transaction » donne le cadre
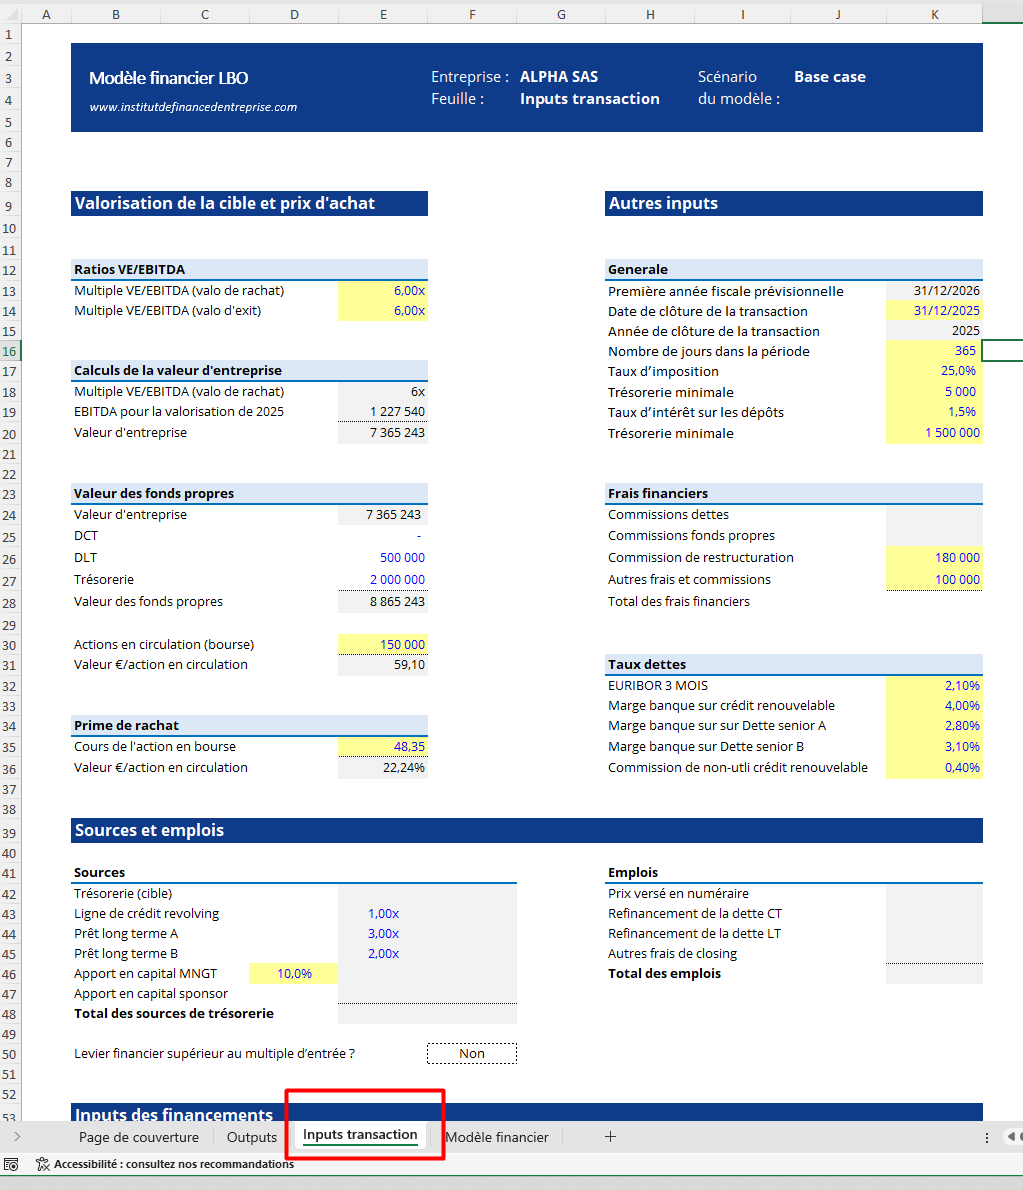
Dans beaucoup de modèles LBO, la feuille « Transaction » est le point de départ. C’est là qu’on regroupe ce qui résume l’opération, le prix d’achat, puis la logique de sources et emplois (sources and uses). Même si on n’entre pas encore dans le détail des flux ou de la dette, cette feuille fixe le « ticket » total à payer.
L’idée est simple: avant de modéliser la dette, les intérêts, ou la sortie, il faut savoir combien l’investisseur (fonds d’investissement, private equity) doit payer pour acheter la cible.
Dans le cas présenté, il y a une particularité très pratique pour expliquer le raisonnement: on est sur une société cotée en bourse, avec un nombre d’actions en circulation connu, 150 000 actions. Ça permet de convertir l’offre totale en un prix par action, puis de comparer ce prix au cours de bourse.
Sur cette feuille, on retrouve généralement trois blocs:
- Prix d’achat: la valeur d’entreprise calculée à partir d’un multiple, puis la valeur des capitaux propres.
- Sources de financement: ce qui finance l’opération (fonds propres, dette, etc.).
- Emplois (utilisation des fonds): ce qu’on paie (achat des titres, frais, refinancement éventuel).
Même si la feuille contient d’autres lignes selon les modèles, le calcul du prix de rachat commence toujours par une valorisation cohérente.
2- Multiples d’EBITDA, pourquoi l’entrée et la sortie sont souvent au même niveau

Dans l’exemple, le modèle indique un multiple d’EBITDA d’entrée et un multiple de sortie identiques. C’est une pratique fréquente en capital-investissement: on évite de « compter » sur une hausse du multiple à la sortie pour faire la performance.
Autrement dit, la création de valeur doit venir d’éléments plus concrets (croissance, amélioration opérationnelle, désendettement), pas d’une hypothèse de marché qui devient
Ce point a un impact direct: pour calculer la valeur d’entreprise au closing, on prend le multiple d’entrée, et l’EBITDA de l’année correspondant à la date de transaction, ici 2025.

Si tu veux revoir le sens exact de l’EBITDA et pourquoi il est si souvent utilisé dans les multiples, ce guide aide à remettre les bases au clair: définition et calcul de l’EBITDA, avec un angle modélisation financière.
3- Étape 1, calculer la valeur d’entreprise (Enterprise Value) au 31 décembre 2025
La valeur d’entreprise (VE, ou Enterprise Value) correspond à la valeur totale de l’activité, indépendamment de la façon dont elle est financée. C’est le niveau « au-dessus » des capitaux propres et de la dette.
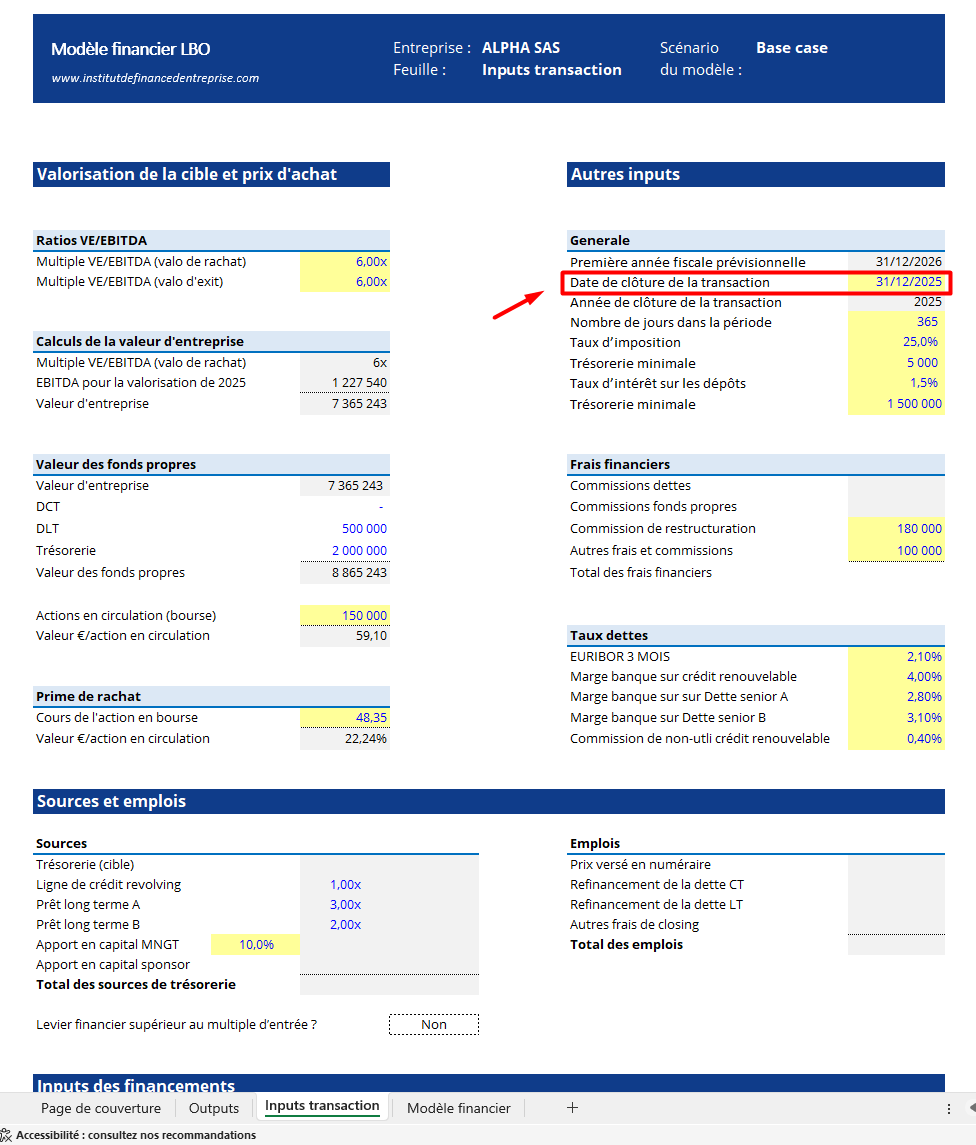
Dans un modèle LBO, on la calcule très souvent via un multiple de type VE/EBITDA. Ici, le modèle part du principe que la transaction se finalise le 31 décembre 2025, donc on utilise l’EBITDA 2025.
3-1 Où récupérer l’EBITDA 2025 dans le modèle
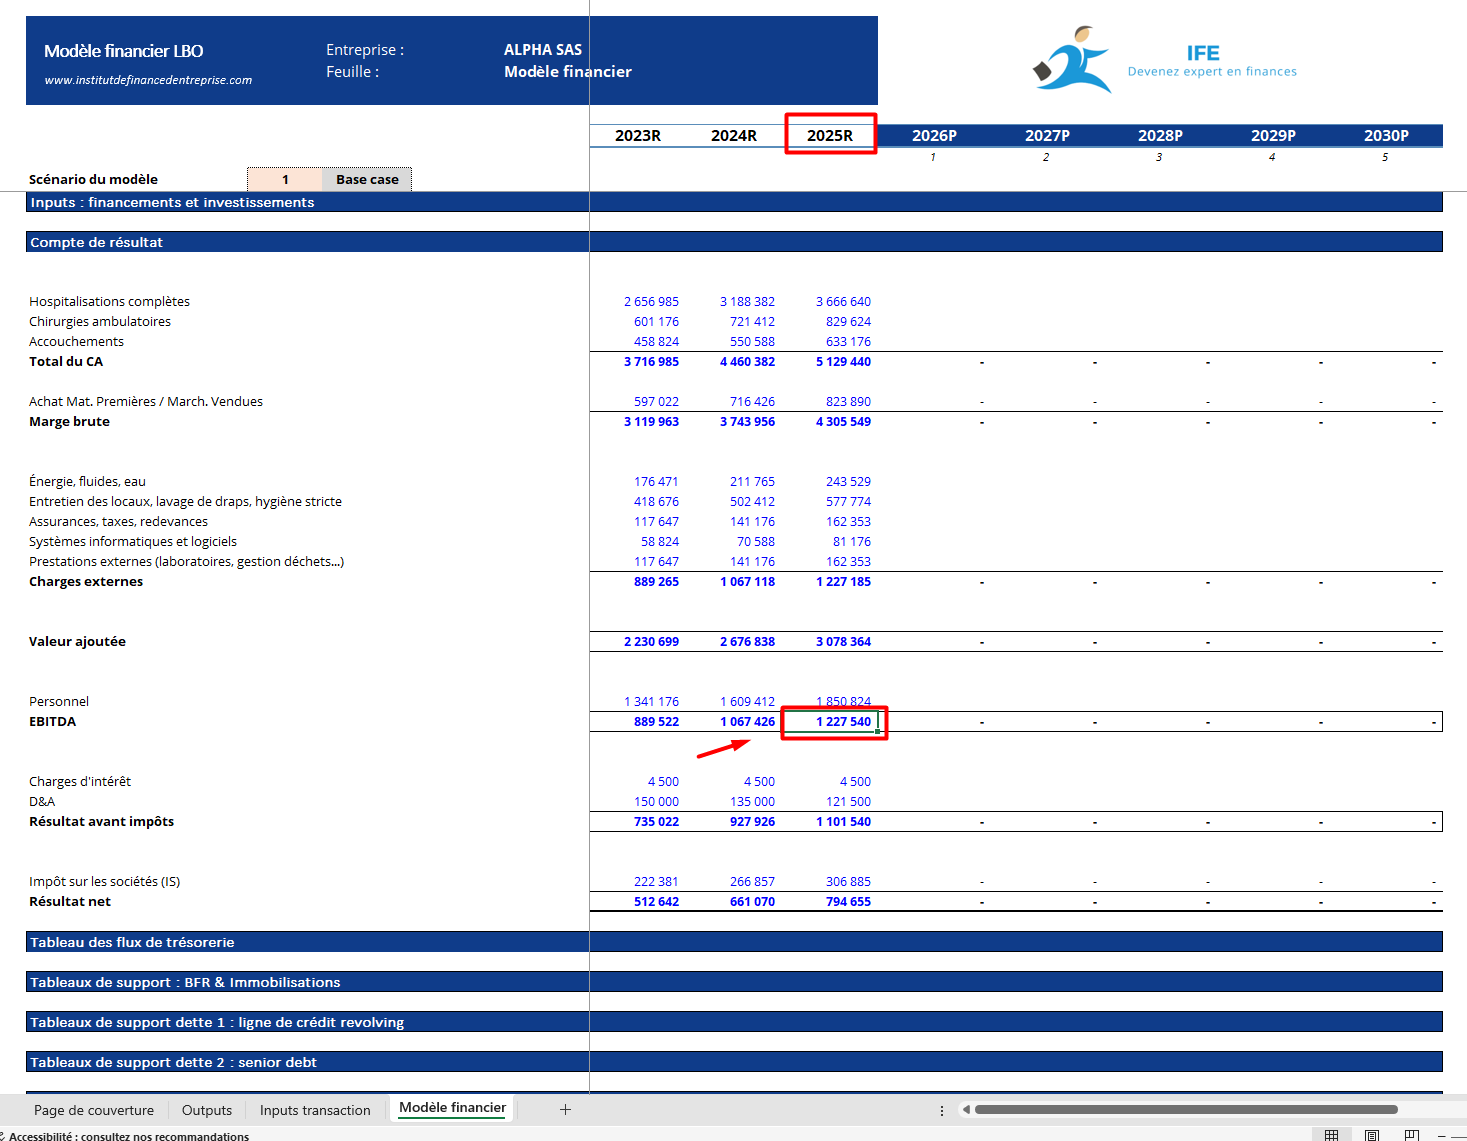
Le modèle renvoie vers une autre feuille, souvent appelée « modèle financier », et plus précisément vers la section compte de résultat.

Le geste est important: on ne retape pas un chiffre « à la main » dans la feuille transaction si le modèle l’a déjà calculé ailleurs. On va chercher la donnée à la source, puis on la référence.
Dans ce cas:
- on se place sur la feuille « modèle financier »,
- section compte de résultat,
- ligne EBITDA,
- colonne 2025 (EBITDA 2025).
C’est ce chiffre qui sert de base à la valorisation d’entrée.
3-2 La formule pratique, VE = multiple × EBITDA
Une fois le multiple d’entrée et l’EBITDA 2025 identifiés, le calcul est direct:
VE = Multiple VE/EBITDA d’entrée × EBITDA 2025
Dans Excel, ça donne souvent une cellule « multiple » multipliée par une cellule « EBITDA 2025 ». Rien de plus, mais c’est la colonne vertébrale de tout le reste.

Ce résultat représente la valeur totale implicite de la société, telle qu’elle est « payée » par l’acquéreur, avant de tenir compte du fait qu’il y a de la dette et de la trésorerie dans la structure financière.
Pour aller plus loin sur la logique de valorisation par multiples (comparables, ratios, interprétation), cette ressource complète bien l’approche: guide de la méthode des comparables pour valoriser une entreprise.
4- Étape 2, passer de la valeur d’entreprise à la valeur des capitaux propres (Equity Value)
Une fois la valeur d’entreprise calculée, on doit répondre à une question très concrète: combien vaut le capital que l’on rachète réellement ?
C’est là qu’on passe de la VE (Enterprise Value) à la valeur des capitaux propres, appelée en anglais equity value.
La logique est celle du bilan: la VE inclut à la fois ce qui appartient aux actionnaires et ce qui revient aux prêteurs. Si on veut isoler la part des actionnaires, on ajuste pour la dette et la trésorerie.
La relation utilisée dans le modèle est:
Equity Value = VE − dettes court terme − dettes long terme + trésorerie
- la dette (court terme et long terme) est un engagement qu’il faut « reprendre », donc elle réduit ce qui revient aux actionnaires,
- la trésorerie est un actif disponible, donc elle augmente ce qui revient aux actionnaires.
Donc pour calculer le « equity value » :
- On prend la valeur d’entreprise calculée à l’étape 1.
- On enlève les dettes court terme.
- On enlève les dettes long terme.
- On ajoute la trésorerie.
Le montant final obtenu est la valeur implicite de l’offre en fonds propres (equity value). C’est cette valeur qui correspond à l’achat de 100% des actions.

Si tu veux approfondir les notions de valeur d’entreprise, de capitaux propres, et comment elles s’articulent avec les méthodes de valorisation, ce guide pose bien le cadre: introduction aux méthodes de valorisation d’entreprise, dont les multiples.
5- Étape 3, obtenir un prix de rachat par action à partir de l’Equity Value
À ce stade, on connaît la valeur totale des capitaux propres. Mais dans une société cotée, une offre se comprend presque toujours « par action ». Les actionnaires voient un chiffre simple: combien on leur propose pour chaque titre.
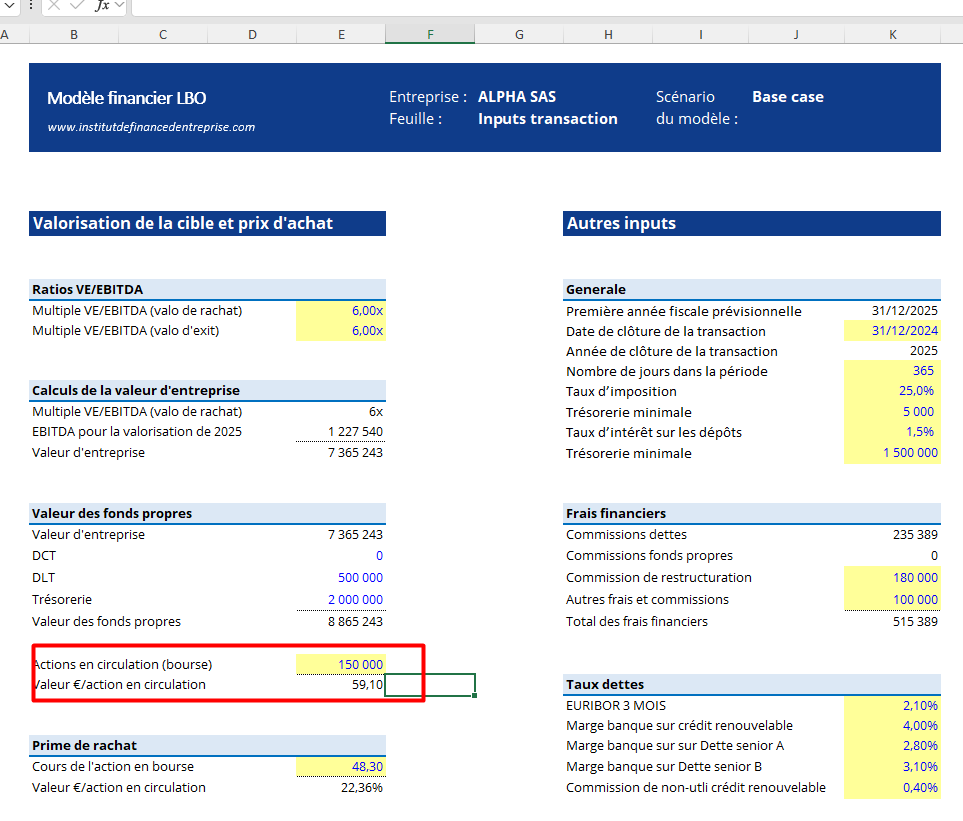
Dans l’exemple, la société a 150 000 actions en circulation. Le calcul est donc:
- Prix d’achat par action = Equity Value ÷ 150 000
Le modèle aboutit à un prix proposé de 59,10 € par action.
Ce chiffre a une signification très claire: c’est le prix unitaire que le fonds paierait pour racheter l’intégralité du capital (toutes les actions), sur la base de la valorisation définie plus haut.
6- Vérifier la prime (ou la décote) par rapport au cours de bourse
Calculer un prix de rachat par action, c’est bien. Vérifier comment il se situe face au marché, c’est indispensable.
Une offre d’acquisition sur une société cotée se fait rarement exactement au cours du jour. En pratique, l’acquéreur propose souvent une prime pour convaincre les actionnaires de vendre.

6-1 Le cours actuel de l’action dans l’exemple
Le modèle compare le prix offert à un cours actuel indiqué à 48,35 €.
On a donc deux repères:
- Prix offert: 59,10 €
- Cours de bourse: 48,35 €
À partir de là, on veut savoir si l’offre est au-dessus (prime) ou en dessous (décote), et de combien.
6-2 Formule simple de la prime d’achat
Le calcul présenté est:
Prime = (Prix d’achat par action / Cours actuel) − 1
En appliquant les chiffres de l’exemple:
- (59,10 € / 48,35 €) − 1 = 22,24 %
Conclusion : payer 59,10 € alors que l’action cote 48,35 €, c’est payer 22,24 % de plus que le marché. Dans le jargon, c’est une prime d’achat, un premium.
Ce contrôle est très utile, car il permet de relier le monde de la valorisation (VE, equity value) à une réalité visible de tous: le cours de bourse. Si la prime est énorme, on sait tout de suite qu’il faudra une justification solide. Si elle est faible, on se demandera si l’offre est assez attractive.
Pour mieux relier ces calculs à une logique plus large d’évaluation (et pas seulement par multiples), un bon complément est la méthode DCF, qui part des flux de trésorerie: guide pratique de la méthode DCF pour estimer la valeur d’une entreprise
Comprendre le calcul du prix d’achat, c’est un vrai cap. Après, l’enjeu est de pouvoir le reproduire vite, proprement, et sans erreurs, dans un modèle structuré. Si tu veux développer des compétences concrètes en finance et en modélisation (avec une approche orientée cas M&A et LBO), rejoins notre programme AEMF: Certification AEMF en modélisation financière.
8- Conclusion
Le prix de rachat d’une entreprise dans un LBO ou une opération M&A se calcule en chaîne: d’abord la valeur d’entreprise via un multiple et l’EBITDA, puis l’equity value en ajustant dette et trésorerie, et enfin le prix par action en divisant par le nombre d’actions. Dans l’exemple, le prix ressort à 59,10 € par action, soit une prime de 22,24 % sur un cours de 48,35 €. Une fois cette mécanique maîtrisée, le reste du modèle devient beaucoup plus logique, parce que tout s’aligne autour de ce point de départ.