Valorisation par comparables : méthode, multiples et cas pratiques
La valorisation par comparables est la méthode la plus utilisée en finance d’entreprise pour estimer la valeur d’une société.
Par analogie, estimer la valeur d’une entreprise, c’est un peu comme estimer le prix d’un appartement : on regarde ce que les voisins ont vendu. C’est exactement la logique des comparables.
Pourquoi valoriser une entreprise ?
Avant d’entrer dans la technique, posons le cadre. Valoriser une entreprise, c’est répondre à une question simple mais fondamentale : combien vaut-elle ? Cette question se pose dans une multitude de situations — levée de fonds, cession d’entreprise, introduction en bourse, arbitrage d’investissement, ou même lors d’un contentieux judiciaire entre associés.
Il existe plusieurs grandes méthodes de valorisation. Les plus courantes sont :
- La méthode des flux de trésorerie actualisés (DCF), qui valorise sur la base des cash-flows futurs estimés.
- La méthode des comparables de marché (ou multiples), qui valorise par analogie avec des entreprises similaires.
- La méthode patrimoniale, qui valorise l’actif net de l’entreprise.
Dans cet article, nous nous concentrons sur la méthode des comparables — de loin la plus utilisée en pratique, car elle ancre la valorisation dans des données de marché réelles et observables.

La logique de la valorisation par comparables
La méthode des comparables repose sur une idée intuitive : deux entreprises similaires, dans le même secteur, avec des profils financiers proches, devraient valoir à peu près pareil — ou du moins, les marchés devraient les valoriser avec des ratios similaires.
En pratique, on ne compare pas directement les valeurs absolues (Apple ne vaut pas la même chose qu’une PME), mais des multiples — des ratios qui mettent en relation la valeur de l’entreprise avec une donnée financière clé (chiffre d’affaires, résultat, EBITDA…).
La formule centrale est d’une simplicité déconcertante :
Valeur de l’entreprise cible = Multiple sectoriel × Indicateur financier de la cible
Prenons un exemple immédiat. Si toutes les boulangeries comparables se vendent environ 1× leur chiffre d’affaires annuel, et que la boulangerie du coin réalise 400 000 € de CA, sa valeur estimée est de 400 000 €.
Bien sûr, la réalité est plus subtile — mais ce principe reste le cœur de la méthode.
Les deux grands types de comparables
Il existe deux façons de trouver ces fameux multiples de référence, selon que l’on travaille sur une entreprise cotée ou non cotée.
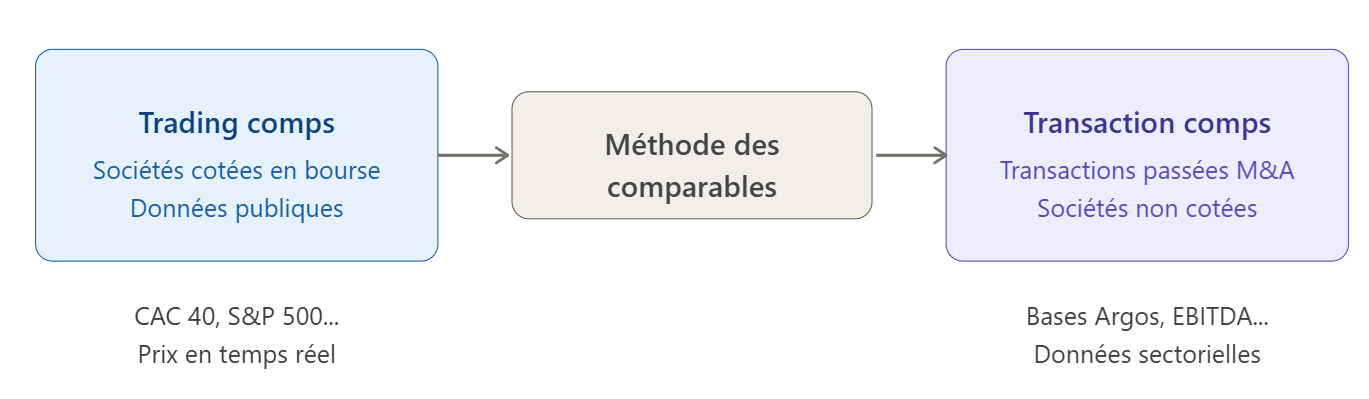
Les trading comparables (ou public comps) s’appuient sur les cours de bourse d’entreprises cotées similaires. L’avantage : les données sont publiques, actualisées en temps réel, et standardisées. L’inconvénient : les entreprises cotées sont souvent bien plus grandes que la cible à valoriser.
Les transaction comparables (ou deal comps) s’appuient sur des transactions M&A passées — c’est-à-dire des prix payés lors de rachats d’entreprises comparables. Ces données sont moins accessibles (bases de données spécialisées comme Argos Wityu, Epsilon Research, ou Mergermarket), mais elles reflètent une prime de contrôle et sont donc plus pertinentes pour valoriser une cible dans le cadre d’une acquisition.
Les multiples clés à connaître
Avant d’aller plus loin, maîtrisons le vocabulaire. Il existe deux grandes familles de multiples, selon que l’on valorise l’entreprise dans sa globalité (valeur d’entreprise) ou les capitaux propres des actionnaires (valeur des fonds propres).
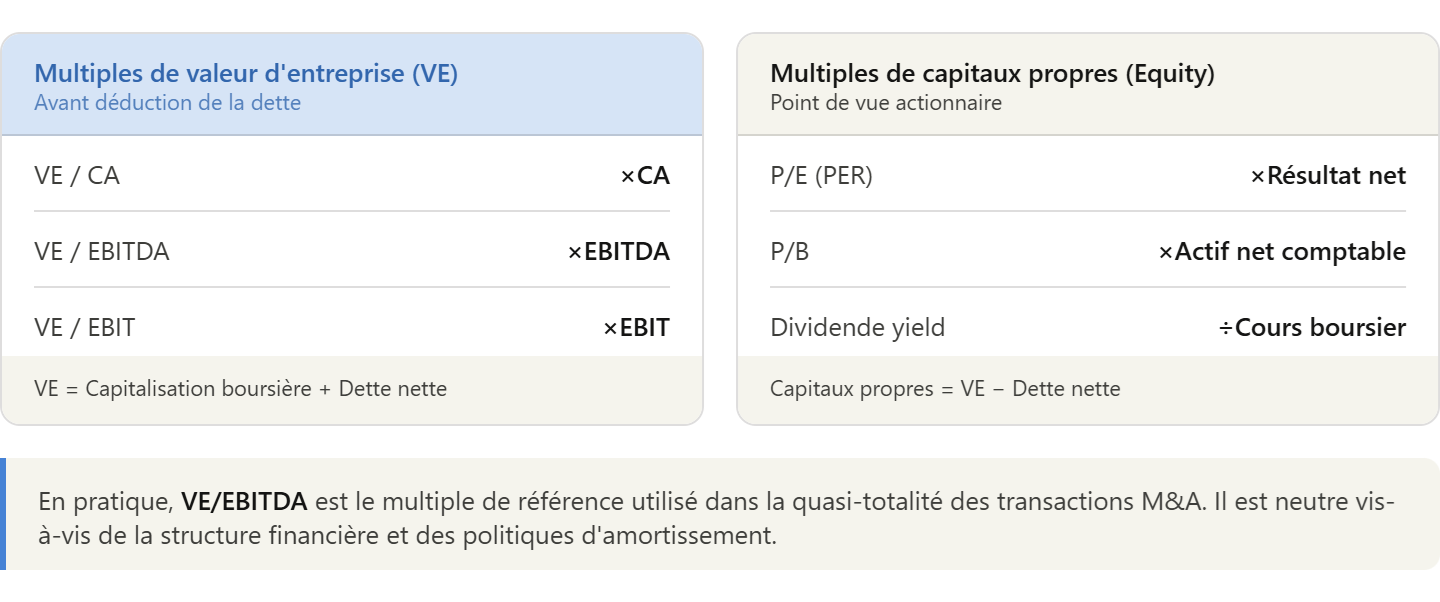
Une précision importante : la Valeur d’Entreprise (VE) mesure la valeur totale d’une société, dette comprise. Pour obtenir la valeur des capitaux propres (ce que vaut réellement la part des actionnaires), on soustrait la dette nette :
Valeur des capitaux propres = VE − Dette nette + Trésorerie
Cas pratique n°1 : valoriser une société cotée (LVMH vs secteur luxe)
Passons maintenant à la pratique avec un exemple réel. Imaginons qu’un investisseur souhaite évaluer si LVMH est correctement valorisée par rapport à ses pairs du secteur du luxe, en utilisant la méthode des trading comparables.
Étape 1 — Identifier le panel de comparables
On sélectionne des sociétés avec un profil similaire : même secteur (luxe et mode), taille comparable, diversification internationale. Notre panel pourrait inclure Kering, Hermès, Richemont et Burberry.
Étape 2 — Collecter les données financières
Pour chaque société, on récupère sur Bloomberg, FactSet ou même les rapports annuels publics :
- La capitalisation boursière (cours × nombre d’actions)
- La dette nette (dette financière − trésorerie)
- L’EBITDA, le CA, et le résultat net

Étape 3 — Interpréter les résultats
On observe immédiatement que LVMH se valorise au-dessus de la médiane sectorielle sur le VE/EBITDA (16,1× contre une médiane de 10,0×). Deux lectures sont possibles :
Lecture 1 — LVMH est surévaluée. Si on lui applique la médiane du secteur (10,0× l’EBITDA), sa valeur d’entreprise théorique serait de 220 Md€, soit bien en deçà des 354 Md€ observés.
Lecture 2 — La prime est justifiée. LVMH jouit d’une diversification unique (vins, mode, joaillerie, cosmétiques), d’un pouvoir de marque exceptionnel et d’une croissance organique supérieure. En M&A, on parle de prime de qualité — les meilleures entreprises méritent des multiples plus élevés.
C’est là toute la nuance de la méthode : le multiple est un point de départ pour la réflexion, pas une sentence définitive.
Cas pratique n°2 : valorisation par comparables d’une PME
Passons maintenant à un exercice bien plus concret — et souvent plus utile pour un entrepreneur ou un repreneur : valoriser une PME non cotée.
Imaginez que vous souhaitez racheter la boulangerie artisanale de votre quartier, ou évaluer le supermarché de proximité près de votre bureau. Comment faire ?

Le cas de la boulangerie : calcul pas à pas
Voici comment procéder concrètement :
Données de départ (issues des 3 derniers bilans sur Infogreffe ou communiquées par le cédant) :
- Chiffre d’affaires moyen : 380 000 €
- Résultat d’exploitation brut (EBE / EBITDA) : 65 000 €
- Rémunération actuelle du dirigeant : 25 000 € (en dessous du marché)
- Rémunération marché d’un gérant de boulangerie : 40 000 €
Étape clé — le retraitement de l’EBITDA. En PME, le dirigeant se rémunère souvent en dessous (ou au-dessus) du marché. Il faut normaliser pour refléter ce que coûterait réellement un manager de remplacement :
EBITDA retraité = EBITDA déclaré − (Salaire marché − Salaire actuel) EBITDA retraité = 65 000 − (40 000 − 25 000) = 50 000 €

Et pour le supermarché de proximité ?
La logique est identique, mais les multiples sectoriels changent. La grande distribution alimentaire est un secteur à faibles marges mais fort volume, ce qui se reflète dans des multiples plus bas sur l’EBITDA (souvent entre 4× et 7× selon la localisation et la marque), mais plus élevés sur le CA en raison des volumes importants. Un supermarché réalisant 2 M€ de CA avec un EBITDA de 150 000 € se valoriserait typiquement entre 600 000 € et 1 M€ en tenant compte du fonds de commerce (bail commercial, emplacement, licence de vente d’alcool…).
La décote PME : un ajustement incontournable
C’est une des nuances les plus importantes que beaucoup d’étudiants oublient : les multiples des sociétés cotées ne s’appliquent pas directement aux PME. Pourquoi ?
- Une PME est illiquide : on ne peut pas vendre ses parts du jour au lendemain comme une action en bourse.
- Elle est dépendante du dirigeant : si le fondateur part, l’entreprise peut vaciller.
- Elle est plus risquée : moins de diversification, moins de ressources pour absorber les chocs.
En pratique, les analystes appliquent une décote d’illiquidité et de taille généralement comprise entre 20% et 40% sur les multiples observés pour les grandes entreprises cotées.
Si le secteur se valorise à 8× l’EBITDA en bourse, une PME équivalente se valorisera plutôt entre 4× et 6× EBITDA.
Les pièges classiques à éviter
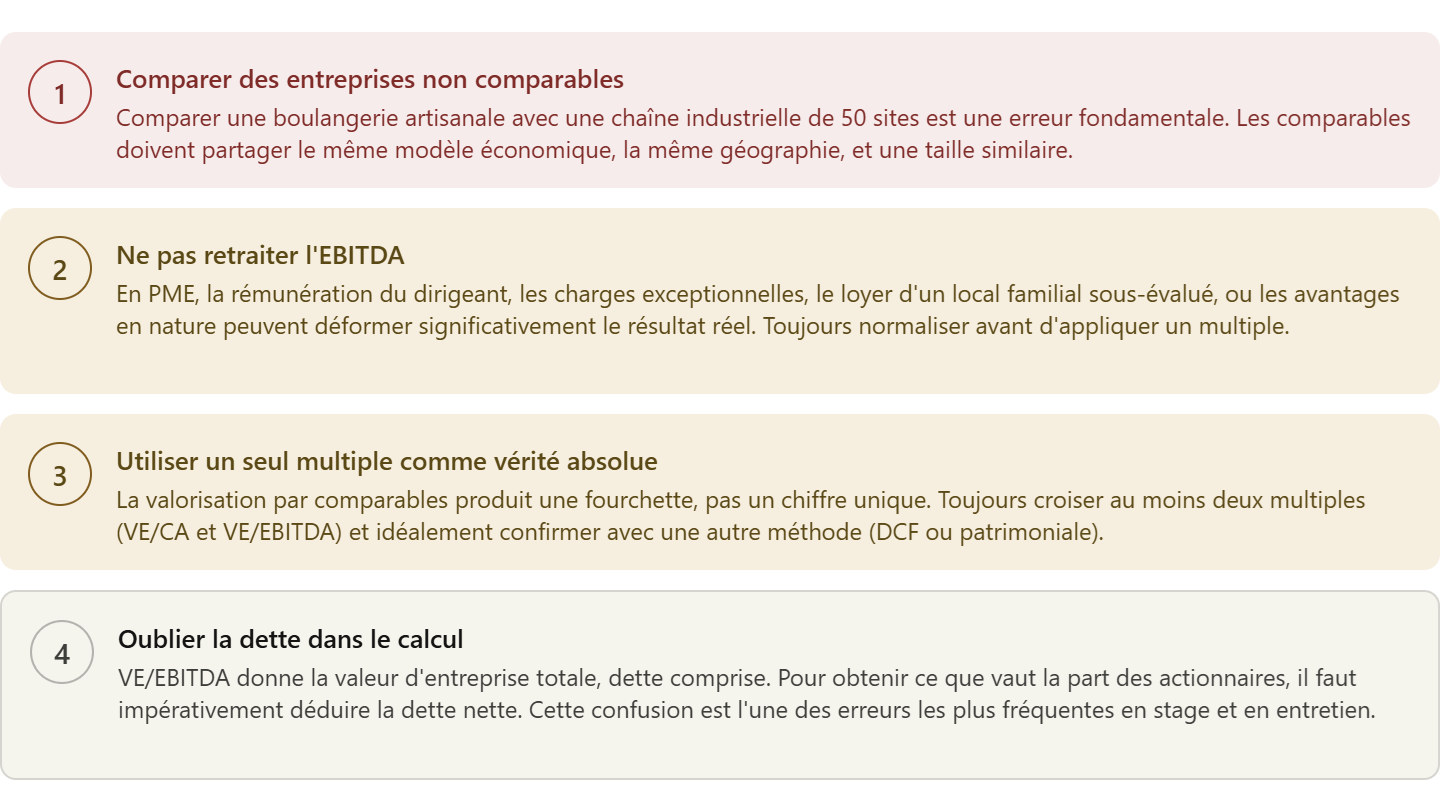
La méthode des comparables est puissante mais expose à plusieurs erreurs fréquentes. Voici les principales :

Conclusion
La méthode des comparables est l’outil de valorisation le plus utilisé dans la pratique financière, que ce soit en banque d’affaires, en private equity, ou pour la cession d’une PME familiale. Sa force réside dans son ancrage dans le réel : on ne se base pas sur des projections incertaines, mais sur ce que le marché paye effectivement pour des actifs similaires.
Mais elle a ses limites. Aucune entreprise n’est parfaitement comparable à une autre, et les multiples varient considérablement selon le cycle économique, les conditions de marché, et la qualité spécifique de chaque société. C’est pourquoi les professionnels ne l’utilisent jamais seule : elle constitue le point d’ancrage d’une analyse plus large, que l’on confronte ensuite à un DCF, une approche patrimoniale, et au bon sens sectoriel.
Pour l’étudiant en finance, la maîtrise des comparables — savoir les sélectionner, les retraiter, les interpréter et les ajuster — est l’une des compétences les plus valorisées en entretien et en stage. C’est la différence entre regarder un chiffre et comprendre ce qu’il signifie vraiment.